
Schade melden bij je verzekering: binnen hoeveel tijd en hoe?
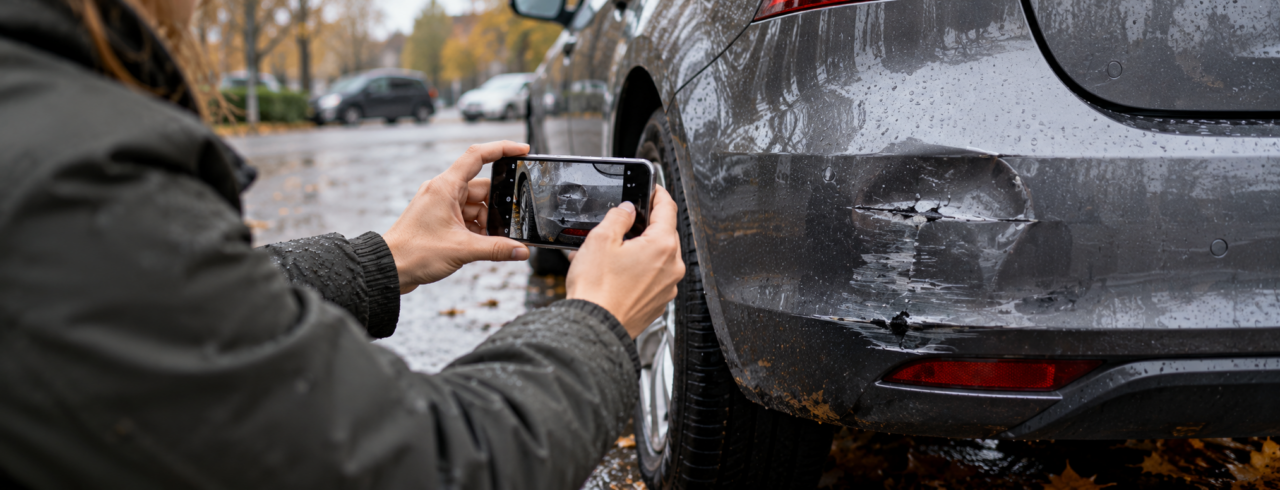
Schade melden bij je verzekering moet volgens de wet “zo spoedig als redelijkerwijs mogelijk” bij je verzekeraar. In de praktijk houden verzekeraars een richtlijn van enkele dagen tot uiterlijk 28 dagen aan. Meld je later, dan mag een verzekeraar alleen weigeren als hij daardoor daadwerkelijk is benadeeld. Een claim verjaart pas na drie jaar.
Je staat langs de weg, je hebt een deuk, en de eerste vraag is: moet ik dit nu meteen melden? Hieronder zetten we op een rij hoe het echt zit met schade melden en de termijn, wat je op het schadeformulier zet, en welk recht je hebt dat verzekeraars je zelden uit zichzelf vertellen.
Binnen hoeveel tijd moet je schade melden?
De wet noemt geen vast aantal dagen. In het Burgerlijk Wetboek staat dat je een schade meldt zodra dat redelijkerwijs van je verwacht kan worden. Dat is bewust ruim geformuleerd: na een aanrijding met letsel is “redelijk” iets anders dan na een krasje op een parkeerplaats.
Wat verzekeraars er in hun polisvoorwaarden van maken, loopt uiteen. De meeste hanteren een richtlijn van enkele dagen, en een aantal noemt een harde grens van 28 dagen. Kijk dus even in je eigen voorwaarden, daar staat het letterlijk.
Belangrijk om te weten als je te laat bent: een verzekeraar mag een claim niet zomaar afwijzen omdat je een week hebt gewacht. Hij moet kunnen aantonen dat hij door jouw late melding daadwerkelijk is benadeeld, bijvoorbeeld omdat de schade niet meer te onderzoeken is of de tegenpartij niet meer te achterhalen. Het recht om te claimen verjaart pas na drie jaar.
Dat is geen vrijbrief om te wachten. Hoe langer je wacht, hoe moeilijker aan te tonen is wat er is gebeurd, en dan kom je precies in die situatie waarin de verzekeraar wél een punt heeft.
Schade melden: wat je doet direct na een aanrijding
- Zet de auto veilig neer en schakel de alarmlichten in. Bij letsel of een geblokkeerde weg: bel 112.
- Vul samen het Europees schadeformulier in, op de plek zelf. Niet thuis op de bank.
- Maak foto’s: beide auto’s van een afstand, de schade van dichtbij, de stand van de voertuigen op de weg, verkeersborden en wegmarkering.
- Noteer gegevens van getuigen. Naam en telefoonnummer, meer is niet nodig. Dit is wat een discussie over de schuldvraag later beslist.
- Meld de schade bij je verzekeraar of laat je schadeherstelbedrijf dat voor je doen.
Het schadeformulier: waar het misgaat
Het Europees schadeformulier is niet moeilijk, maar er worden steeds dezelfde fouten gemaakt:
- Een voorkant invullen is niet genoeg. Het middenvak met de vakjes en de situatieschets is wat de schuldvraag bepaalt. Sla dat niet over.
- Teken nooit een formulier waar je het niet mee eens bent. Bij onenigheid vul je alleen je eigen kant in, laat je het vak “opmerkingen” spreken, en laat je de tegenpartij voor gezien tekenen, niet voor akkoord.
- Schuld bekennen hoeft niet. Beschrijf wat er is gebeurd; de schuldvraag beoordelen verzekeraars zelf aan de hand van de feiten.
- Vergeet de achterkant niet. Daar vul je thuis je eigen toelichting en de gegevens van je auto in.
- Allebei een exemplaar. Je scheurt het formulier na ondertekening door; beide partijen nemen hun eigen blad mee.
Een blanco exemplaar en uitleg vind je bij de Consumentenbond. Geen formulier bij de hand? Noteer dan in elk geval kenteken, naam, adres, telefoonnummer en verzekeraar van de tegenpartij, en maak foto’s van beide kentekenplaten.
Schade zonder tegenpartij
Paaltje geraakt, hagelschade, een winkelwagentje, een onbekende die doorreed. Dat meld je bij je eigen verzekeraar, en of je er iets aan hebt hangt van je dekking af:
| Dekking | Eigen schade zonder tegenpartij | Gevolg voor schadevrije jaren |
|---|---|---|
| WA | Niet gedekt | Geen, je claimt niets |
| WA + beperkt casco | Alleen ruit, storm, brand, diefstal en dieren | Meestal geen invloed |
| Allrisk | Gedekt, inclusief eigen schuld | Wel invloed, meestal terugval in treden |
Bij een doorrijder is aangifte doen bij de politie verstandig: zonder proces-verbaal vergoeden veel verzekeraars de schade niet of alleen onder de allriskdekking.
Het recht dat je verzekeraar niet uit zichzelf noemt
Je hebt in Nederland vrije keuze van schadehersteller. Een verzekeraar mag je een bedrijf aanraden en mag daar voordelen aan koppelen, bijvoorbeeld geen eigen risico, maar hij kan je niet verplichten. Je mag altijd kiezen voor je eigen vertrouwde autobedrijf.
Dat is meer dan een principekwestie. Je eigen garage kent de auto, kan de reparatie combineren met onderhoud dat toch al moest gebeuren, en zit in de buurt als er later iets niet goed zit.
Overweeg bij kleine schade ook of claimen wel loont. Eén claim kan je meerdere schadevrije jaren kosten, en dat werkt jarenlang door in je premie. Bij schade rond het eigen risico is zelf betalen vaak goedkoper, zeker als het om een kras of deuk gaat die met spotrepair te verhelpen is.
Wij regelen het papierwerk
A.A.S. Kleverlaan Autoschadeherstel in Limmen doet de schademelding en het contact met je verzekeraar voor je. Je levert de auto in en wij nemen de rest over: de melding, de expertise, de calculatie en de afhandeling. Meestal hoef je zelf alleen het schadeformulier aan te leveren.
We werken met drie eigen spuitcabines aan de Rijksweg 154a in Limmen, voor klanten uit Limmen, Heiloo, Castricum, Akersloot, Uitgeest, Egmond, Alkmaar en Heerhugowaard. Staat je auto langer stil, dan regelen we vervangend vervoer. Meer over hoe het hele traject verloopt, lees je bij alles over schadeherstel.
Veelgestelde vragen
Binnen hoeveel tijd moet je autoschade melden?
De wet schrijft voor dat je schade meldt zodra dat redelijkerwijs mogelijk is. De meeste verzekeraars hanteren in hun voorwaarden een richtlijn van enkele dagen tot uiterlijk 28 dagen. Hoe eerder je meldt, hoe soepeler de afhandeling verloopt.
Wat gebeurt er als ik schade te laat meld?
Een verzekeraar mag een claim alleen afwijzen wegens late melding als hij daardoor daadwerkelijk is benadeeld, bijvoorbeeld omdat de schade niet meer te onderzoeken is. Het recht om te claimen verjaart pas na drie jaar.
Moet ik het schadeformulier ondertekenen als ik het er niet mee eens ben?
Nee. Vul alleen je eigen kant in, beschrijf de situatie in het opmerkingenvak en laat de tegenpartij voor gezien tekenen in plaats van voor akkoord. Je hoeft geen schuld te bekennen.
Mag ik zelf kiezen waar mijn auto gerepareerd wordt?
Ja, je hebt in Nederland vrije keuze van schadehersteller. Een verzekeraar mag een bedrijf aanraden en daar voordelen aan koppelen, maar kan je niet verplichten daar naartoe te gaan.
Hoe meld ik schade zonder tegenpartij?
Meld het bij je eigen verzekeraar. Of je iets vergoed krijgt hangt van je dekking af: bij WA niet, bij beperkt casco alleen voor specifieke oorzaken en bij allrisk ook bij eigen schuld. Bij een doorrijder is aangifte bij de politie verstandig.
Kost het melden van schade mij schadevrije jaren?
Alleen als er daadwerkelijk wordt uitgekeerd op je eigen cascodekking of op de WA-dekking bij schuld. Ruitschade en meldingen zonder uitkering tellen meestal niet mee. Bij kleine schade kan zelf betalen voordeliger zijn.
Schade en geen zin in het papierwerk? Bel 072 505 7515 of neem contact met ons op. We nemen de melding van je over.
Tip geven voor de website
"*" indicates required fields